



今天不还款明天扣滞纳金 大银行更“霸道”?
信用卡越多,享受的便利就可能越多,但是随着而来的风险和麻烦也水涨船高。在315消费者权益日前后,关于信用卡的调查和投诉不绝于耳:迟到即刻罚款、设置密码、捆绑销售、承诺未兑现、误导消费等问题都逐渐浮出水面。
还款迟到两天,马上扣除滞纳金
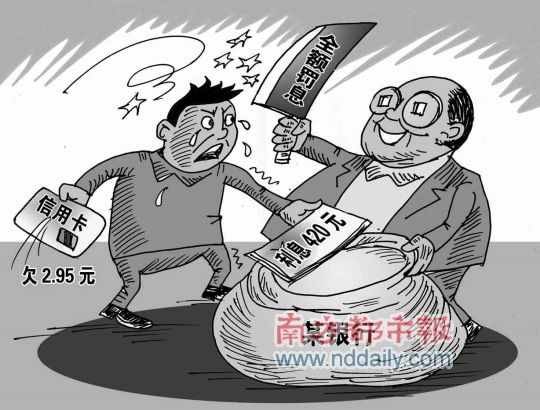
据业内介绍,信用卡迟还款被罚全额息是各家银行一直以来的行业惯例。尽管有极个别银行取消了全额罚息,但国内绝大多数银行仍在执行这一惯例。即使有几毛钱未能还清,银行亦会按照未能全额还款来收取万分之五的利息。据介绍,市民刘小姐近日因周末加班,未能及时前往银行还款。当她去网点还款,发现仅仅晚两天还款就被银行收取了近60元的滞纳金。对此刘小姐投诉认为,才晚了两天就如此扣钱,银行太不人性化了。
实际上,像刘小姐这样的遭遇每天都在“重复上演”。不过,有银行信用卡负责人解释,一般情况下,如客户因意外情况无法及时还款时,请提前在还款日拨打客服电话,银行则会给予一两天的缓冲期。
捆绑销售模式有霸王条款
就在近日,银率网发布的《315银行服务调查》也表明,信用卡问题确实比较突出。南都记者看到,根据调查,有7.06%的用户在银行申请办理信用卡时,曾经遭 遇过办理信用卡免费赠送保险,却在信用卡中被扣费的经历。一些理财分析师认为,很大原因来自银行的误导:申卡用户忽视信用卡细则规定,不仔细阅读免费条款,申卡成功后不满足免费赠送条款而被扣费;通常银行会在信用卡申请表单不明显的位置或较小字体标注免费条款,或采用较模糊字眼造成申卡用户认识混淆;某些业务员口头告知办卡免费送保险,在宣传或讲解信用卡功能和免费条款时,有意混淆,避重就轻。
与此同时,约16%的用户在银行申请办理信用卡时,曾经遭遇过强制捆绑申卡的经历。
银率网的专家提醒,银行将这种信用卡捆绑销售模式强加于消费者,有霸王条款之嫌,属不合理现象。这种不合理现象在国有大型银行和股份制银行中普遍存在、占比较高,与其庞大的客源和垄断地位有很大关系,银行在制定发卡策略时忽视了消费者的感受,在用卡成本和申卡灵活性上考虑欠佳。相比,城市银行和外资银行出现这种不合理现象较少。
采写:南都记者卢亮
|
|
|