



上一年的出险索赔,为啥算在今年?
核心提示:
 |
 |
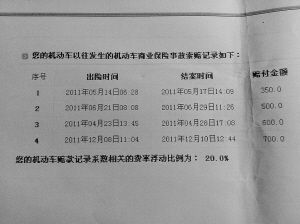
《车保系列产品保险单》上写着:保险期间为2011年5月27日0时起至2012年5月26日24时(上图);另一份《机动车商业保险事故记录》上又标注着:2011年4月28日及2011年5月17日的两次出险索赔结案记录(左图),这两者在时间上显然是冲突的。
温州网讯 相信不少车主会有同感:每当车险快过期时,总是保险公司与我们联系最为紧密的时候。各大保险公司轮番电话“轰炸”,大有“你不买保险,我誓不罢休”之势。一些车主为了图清静,便选择提前续保,市民袁先生也是其中之一。
然而,由于提前续保产生的“空窗期”,却为“潜规则”提供了滋生的土壤,这令袁先生始料未及……
市民投诉
保险公司“张冠李戴”,保费贵了千元
市民袁先生有一辆别克凯越轿车,今年5月底车险就要过期了。经不住多家保险公司电话攻势,袁先生近日答应与原先投保的保险公司续保。
保险公司清算保额费用后表示,袁先生上年保险单有4次出险索赔记录。按照规定,此次保费费率将上调20%。此外,由于保费上浮,将不能享受7折折扣,须原价投保。如此一来,袁先生在投保项目相同的情况下,此次的保额需要4500余元,比之前多了近千元。
之后,袁先生仔细查看出险清单,发现蹊跷:他有两次出险索赔结案的时间分别为2011年4月28日及2011年5月17日。而他2011年购买的保险单合同上清楚地写着:保险期为2011年5月27日0时起至2012年5月26日24时。很明显,这两次出险索赔的时间并不在2011年保险单的保险期内。
袁先生认为,保险公司把上一份保单保险期内的出险索赔记录,累加到下一份保单的索赔记录内。如果减去这两条索赔记录,他正好符合全年两次及两次以下出险索赔,无需上调保费的规定,可以省下近千元。
然而,保险公司坚持认为他们的这套算法没错,而且他们的系统是全省联网的,即使袁先生到其他保险公司买车险也同样是这个价。
公司解释
保险“空窗期”,行业有统一规定
接到袁先生的投诉后,记者为此来到袁先生所投保的保险公司。该公司相关负责人解释,按照规定,车主可以提前一个月续保车险。当时,袁先生的车险是在2011年5月27日过期,但他于当年4月25日就已提前续购买了之后一年的车险,所以在续保当日,他们已经根据4月25日之前的出险索赔记录结算出了保费并让袁先生缴纳。
这样一来,在4月25日至5月27日这段时间便成了“空窗期”:即前一份保险单虽还未过期,但已经结算,后一份保险单还未生效。而袁先生恰在此期间发生两次车险索赔,由于前一份保单已经结算完毕,他们只好将这两次车险累加到下一份保单内。
记者问及,如果消费者前一份保险单并没有出险记录,那么这两次出险记录正好符合规定,不会导致保费上浮。但将这两次出险记录累加至下一份保险单内后,则直接导致消费者仅12个月的合同要为13个月的出险记录买单,由此增加的保额费用该由谁承担?此外,提前保险是竞争激烈的保险行业所倡导的,由此不可避免会产生“空窗期”问题,但为何要把风险责任移嫁给消费者?
对此,该负责人说:“这个规定是省里定下来的,各地保险行业协会有一个信息共享平台,所有保险公司都是全省联网,所以,我们也无权对车辆出险数据进行修改。
律师点评
此举违法
车主有权要求退还
浙江光正大律师事务所副主任陈琨律师认为:
根据《机动车交通事故责任强制保险费率浮动暂行办法》的规定,我国机动车强制保险实行保险费浮动。费率浮动方案中与费率挂钩的浮动系数有“无赔款优待”和“上年赔款记录”等。所谓上年赔款记录,应当理解为上一保险期限内发生交通事故后的赔款记录。即指根据保险合同的约定,保险公司在约定的时间内对约定的保险事故负保险责任的期限。
根据袁先生与保险公司的约定,上一保险期间为2011年5月27日0时起至2012年5月26日24时。因此,2011年4月28日及2011年5月17日的两次出险索赔结案记录,不在袁先生的上一保险期间内。
保险公司将不在上一保险期间的赔款记录作为保险费浮动计算依据,并以“全省系统联网”和“袁先生提前续保”等理由解释,不符合《中华人民共和国保险法》和《中华人民共和国合同法》及《机动车交通事故责任强制保险费率浮动暂行办法》的相关规定。
对于保险公司违规收费行为,根据《中华人民共和国保险法》的相关规定,保险公司的主管单位保监委应当予以查处并有权对其予以处罚。对于保险公司多收取的保险费,袁先生有权要求退还。
|
|
|