


买新车一年后可电话投保
 |
吴志立 插图
本报讯(记者 肖娟)目前,保险公司推出了“保费最多可省15%”的电话车险,尝到“甜头”的消费者往往倾向于选择电话投保。但新车车主却被排除在优惠之外,与电话车险“无缘”。不仅如此,新车车主只能到新车保险服务超市投保,往往被消费者认为新车保险超市有“垄断之嫌”。对此,湖南省保险行业协会副秘书长阳继泽昨日接受记者采访时表示,目前社会舆论和部分车主对新车投保有关政策存在“误读”。
买了新车后不让电话投保
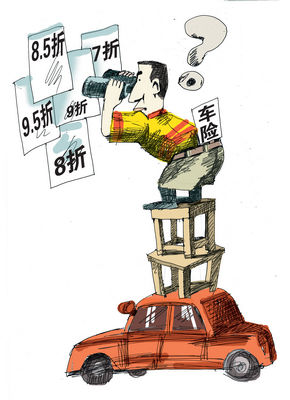
周先生近日在湖南车展上买了一台新车,车展的优惠和换车的喜悦没持续多久,他发现保费涨了不少。“车变贵了,保费跟着涨能理解,只是不能电话投保,打不了8.5折就不能理解了。”对部分尝到比传统渠道便宜15%“甜头”的车主而言,买新车却不能采用电话投保,而且最高只能享受9.5折。为什么新车车主不能采用电话投保呢?
据阳继泽介绍,我省机动车商业保险费计算系数的制定,主要依据“无赔款优待”、“客户忠诚度”两项系数,其他如里程数、驾驶员性别和年龄、行驶区域等,也有一定的影响。在保险优惠浮动因子“随车不随人”的情况下,保险公司无法掌握新车对应的费率浮动因子,并且给予对应的优惠,因此电话车险渠道不适用新车投保。但是,新车行驶一年以后,保险公司则可根据上年度出险记录等情况,通过电话车险渠道给予优惠费率承保。在车险优惠因子中,仅有投保多险种5%的优惠因子是“不随车也不随人”的,因此,新车车主只可享受9.5折优惠。
新车车主电话投保存隐忧
目前,电话车险市场还不太成熟,存在一些问题。一是时效问题,电话销售业务办结后,它的生效时间是48小时,如果是新车通过电话销售形式获得车险,会给车主带来一系列问题,如上牌、保单生效前出事,就没有赔付;二是新车手续不全的问题,新车投保还存在“验车、验证”环节,这也是投保程序简化的电话车险渠道不适用新车投保的原因。
阳继泽提醒新车车主:“对部分不了解车险的新车车主而言,极有可能买到电话车险假保单。比如,就曾有消费者购买了青岛的假保单,花了保费却没有得到赔付。因此,新车车主电话投保存在隐忧。”此外,从统计数据显示来看,不能采用电话投保对新车车主影响有限。今年1到4月采取电话车险续保的保费占比不足10%,30亿元车险保费中仅有2.7亿元采用电话车险。
新车保险服务超市不是“共保体”
对习惯了电话投保的车主而言,不但节省保费,还有保单送货上门、不用验车等方便。相反,新车车主电话投保无门,就不能享受这些便利,需集中到新车投保中心购买车险,并且最多只可以享受9.5折。只能到新车保险服务超市投保,并且有折扣底线,这是不是有垄断之嫌呢?
阳继泽解释道,目前我省19家财险公司共同组建的新车保险服务超市,采用“地点集中、客户自选、分别签单、各自理赔”方式,消费者可以自由权衡价格、服务、品牌选择一家产险公司。“19家财险公司有19种价格,消费者可以货比多家。即便车主不选择新车保险服务超市,仍然可以上牌,因此不存在垄断的嫌疑。”而且,新车保险服务超市对新车车主来说更为方便,由于将新车保险业务由代理改为直销,由多点分散承保改为同地集中保险,新车保险服务超市能为车主提供销售、上牌、保险“一条龙”服务。