新闻中心 > 正文
“无期”变“有期”正面激励信用
佘宗明
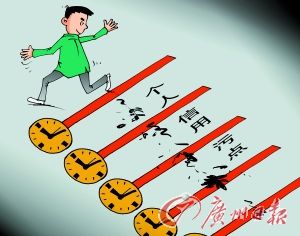
11月3日,央行新版个人征信报告已上线。在新系统中,市民个人信用污点的封存时间只保留5年,且2009年10月以前的逾期记录均不再显示。这也意味着信用污点不再伴终生。(11月4日《广州日报》)
建立征信体系,意在将信用管理导向有序轨道上。可信用污点伴终生的做法,却因“惩戒苛刻”,背弃了征信管理的初衷。相形之下,缩短不良记录的时效性,给人洗白空间,无疑更显人性化。
毕竟,逾期之举,可能是有些人恶意为之,但大多数人是对还款规则不够了解,疏忽了还款时限,抑或一时手头紧,才错失还款的合宜时机。若因无意疏漏,便将个人打入信用“黑名单”,让他们失去重建信用的机会,一辈子拖着“不守信”的道德锁镣,未免违背了“守信激励,失信惩戒”的本意。更何况许多时候,个人留信用污点,银行难辞其咎。对信用风险的预估不够,造成信用卡滥发,甚至无视客户的消费能力,无序推销。等到他们还不起款了,就将鞭子全打在他们头上,这般做法,谈何公允?
因而,给人们补救的空间,体现出应有的政策宽容,才能发掘出充分的信用资源,引导民众恪守信用。当信用污点不再“终身制”,民众才有弥补过失的余地,银行对信用风险的评估也能有更多心理准备。
或许有人质疑,缩短“污点”管理的期限,会不会助长恶意的违约行径?应该说,这只是“纸面上的臆想”:即便信用污点只留5年,违约代价也很高——全额罚息,以及银行现存的追债方式,都已让欠债不还风险堆积;而牵连到买房、就业、保险等,也会是得不偿失。
归根结底,信用污点变“有期”,迎合了民众重建信用资本的合理诉求。在互信而非“恶意揣测”的基础上,社会的信任才能滋长,信用管理才可能变为一种正向激励。
CFP供图
(原标题:“无期”变“有期”正面激励信用)

 加载中,请稍候...